您的位置: 首页 > 我们的声音 > 行业前瞻 | 长护险全面建制,行业共议“基本长护+商业护理”协同发展路径

近期,一场以“从制度扩围到服务闭环:基本长护险与商业护理险的协同发展路径”为主题的闭门沙龙在京举办,行业近三十家头部机构参与。围绕基本长护险与商业护理险的产品设计、服务供给与生态构建展开了长达四个小时的深度碰撞。

01、一个被反复确认的行业共识:

基本长护险“保基本”,商业护理险“保品质”

2026年3月,中办、国办正式发布《关于加快建立长期护理保险制度的意见》,长护险从2016年启动的地方试点迈入全国统一建制的新阶段。截至2025年底,制度已覆盖3亿人。
但与会专家一致认为:基本长护险的定位清晰且克制——保基本、保重度、保兜底。具体体现为:保障范围锁定在重度失能,不覆盖中度和轻度;保障内容限定在36项基本生活照料服务清单;以中等城市为例,每月实际报销额度约2000元。
图片
基本长护险之所以只能“保基本”,根本原因在于人口结构与基金可持续性的双重挤压。我国已步入重度老龄化社会,失能人口持续攀升,而制度覆盖已超3亿人,基金支出超千亿元,筹资压力日益凸显。若将保障范围扩至中度、轻度失能,或大幅提高待遇水平,基金将面临不可承受之重。而正是这种“有限的保障能力”留下的空白,恰恰构成了商业护理险最为坚实的价值锚点。
如果说基本长护险解决的是“生命尊严”问题,那么商业护理险则解决“生命质量”问题。正如南开大学朱铭来教授所言:基本长护险越“留白”,商业保险的空间越明确。基本长护险“有空间”,恰恰是商业护理险“有机会”的逻辑起点。
但这个“机会”的兑现远非简单的产品填空。基本长护险的“留白”不止于保障额度,更在于服务品质与客群覆盖——基本长护险锚定的是中低收入群体的兜底需求,而真正愿为护理品质付费的人群,支付能力与服务期待截然不同。
图片

02、供需错配、三端梗阻:商业护理险破局的核心矛盾

多位专家反复强调:基本长护险和商业护理险的客户“根本不是一波人”。
基本长护险的受益群体多为中低收入家庭。经济条件较好的家庭即使满足条件也往往不申请理赔,而是自行购买高品质服务。
客户画像的差异已是共识。真正的问题在于:需求明确,但供给错位。
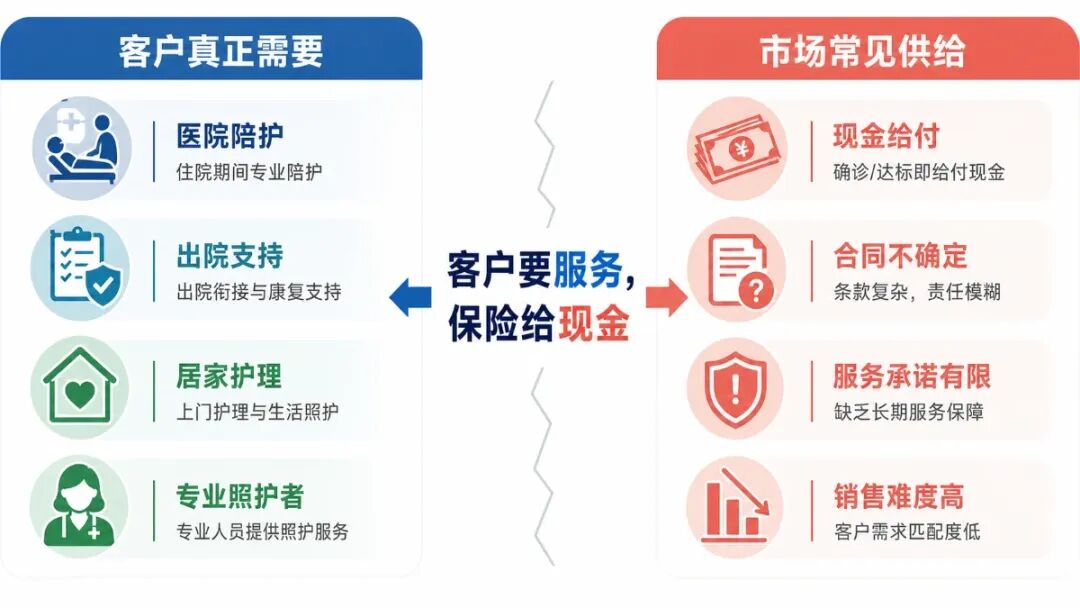
与会专家指出了当前市场的根本性矛盾:客户需要的是优质的服务,而非单纯的现金赔付——但当前市场上的护理险产品多为现金给付型,与服务严重脱节。
纯现金给付的护理险与年金产品没有本质区别。护理险必须包含服务元素,这是它区别于其他金融产品的核心竞争力。而这也恰恰是产品设计中最难突破的关卡——如何将非标的服务“责任化”,嵌入保险条款之中?
但服务给付面临的现实困境:在“报行合一”政策下,保险公司费用被严重压缩,难以持续采购高质量第三方服务;若将服务承诺写入20年、30年期合同,服务机构存续性、服务价格通胀均存在高度不确定性。
“保险公司不敢对十年、二十年后的服务做刚性承诺,而客户需要的恰恰是未来几十年的高品质服务保障”——服务是动态的,需求在变、服务模式在变、成本结构也在变,而保险合同一旦签订就是静态的。用静态的条款去锁定动态的服务,这是长期护理险不可忽视的结构性矛盾。
与此同时,渠道端的困境同样严峻:寿险公司代理人渠道已丧失对复杂产品的专业讲解能力;重疾险全市场年新单约100亿,蚂蚁一家就占约50亿;代理人平均年龄约50岁,对80岁以上的护理需求感知不强;单件保费低、佣金有限,代理人销售意愿不足。
产品端不敢锁死服务,供给端难以保证履约,销售端讲不清价值——三端各自为政,形不成完整的价值链条。商业护理险要真正跑通,差的不是某一端的突破,而是一个能把“服务”从产品条款变成客户体验的枢纽。

03、爱连健康的破局之道:

“枢纽”与“引擎”同时就位

行业堵在三端,爱连健康恰好嵌在了三端的交汇处。
爱连健康的定位很清晰——行业价值链的“枢纽”与“引擎”:向上承接保司的产品创新和服务升级,向下贯通护理服务的全国供给网络,横向驱动业务渠道的销售动能。
图片
在产品端,爱连健康直面保司的三重困境:产品设计难——保险条款中的“服务给付”缺乏落地标准;精算定价难——护理服务的真实成本和发生率缺乏数据支撑;服务嵌入难——如何将非标的护理服务转化为可承保、可履约的保险责任。
爱连健康的解法是:作为服务平台,参与产品设计开发,为保司提供供给端的成本数据和服务标准,让服务从“理念”变成“可落地的产品条款”。同时依托自建的公估与核赔能力,确保每一笔理赔都有据可依、每一次服务交付都真实发生,从根本上杜绝“挂床”等风险隐患。
产品设计理念上,爱连健康推动“现金+服务”灵活转换——客户可按需选择服务给付或现金给付。服务给付解决“找护工难”的品质需求,现金给付保留“亲情照护”的经济补偿需求。这不是非此即彼,而是把选择权交还给客户。
这一模式已在市场上得到验证。2025年以来,爱连健康与头部保险机构共同推出了多款以“服务责任化”为核心突破的产品,将专业护理服务纳入直接给付责任。
图片
在供给端,爱连健康构建了一张覆盖全国31省的护理服务供给网络。底层支撑的是11330家二级及以上合作医院,以及平均从业年限超过5年的13万持证护工。还配备了涵盖13个科室的全职医生团队和7×24小时全天候在线的管家客服体系。——从人到机构,从医疗到照护,形成一个完整的服务资源池。
服务质量的标准化是最大挑战。爱连健康建立了从人员准入到过程管控再到结果评价的全链条管理体系。护工分为初、中、高三个等级,实行逐级晋升;通过飞行检查、远程巡检、理论抽检进行动态监督;所有护工必须通过90分以上的综合考核方可上岗。这套体系运行至今,客户服务满意度稳定保持在99.5%以上。
在销售端,爱连健康帮助保司构建可复制、可规模化的护理险销售能力体系。通过覆盖全国的省级分公司网络,提供从“观念唤醒→场景触发→产品转化”三层递进式销售策略;配套集“获客、经营、转化、续保”于一体的全流程展业工具,让代理人“拿起来就能用”;帮助业务队伍建立从“获客”到“服务”再到“队伍健康成长”的持续增长体系。
数字化是贯穿三端的底座。爱连健康通过AI算法将护工的技能等级、地理位置、排班状态与客户需求精准匹配,每一单服务从派发到执行到完结全流程工单留痕、可追溯。数据平台支持与保司的理赔系统、客服系统定制化接口打通,让保司“服务看得见、数据摸得着”。
正如爱连健康创始人兼CEO光新臣所言:未来最有可能替代百万医疗的现象级商业健康险,是护理险。而一个好的创新健康险产品模式,需要“产品端——服务供给端——销售端”的完整闭环。

04、商业护理险的生态“新答卷”

商业护理险从来不是一张简单的保单,而是一个“保险责任+护理服务+风险管理”的生态系统。这个生态中,没有谁能独力闭环。图片
当产品端、供给端、销售端被同一根“客户需求”的主线串联起来,当“现金+服务”从概念变成可落地的产品形态,当13万持证护工、11330所合作医院、99.5%的客户满意度构成一张真实可触达的服务网络——商业护理险的“服务闭环”,正在从理想照进现实。
社保“第六险”已然铺开,商业护理险的窗口正在打开。爱连健康正在用一张扎扎实实的服务网,连接供需两端,把“保障+服务”这件事,从理念变为新常态。
微信扫一扫
关注爱连健康公众号