 2026-05-20
 0
当保险不再只问“赔多少”,而是回答“怎么管”,中国商业健康险才真正走出“赔钱了事”的旧剧本。
2026年5月,在动脉网“未来医疗医药100强大会”上,爱连健康CEO光新臣提出:当下商业健康险陷入发展僵局,本质源于结构性弊病——支付与服务体系割裂脱节、无法协同贯通,行业发展因此陷入瓶颈。只有打破二者壁垒,打造支付与服务一体化解决方案,才是实现健康险创新发展的关键内核。
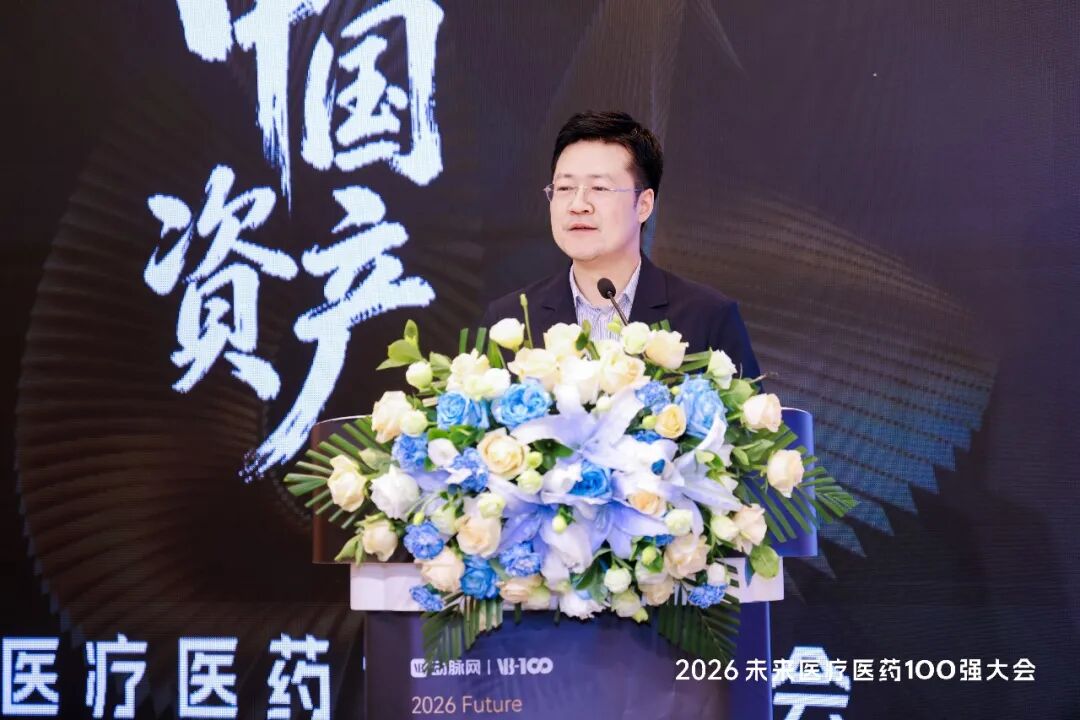
爱连健康创始人兼CEO 光新臣
十万亿市场就在眼前
但保险却“够不着”
与之形成对比的是,美国联合健康的医疗赔付率常年维持在85%左右,商业保险真正成为医疗服务的“合伙人”。
巨大的保障缺口,意味着未来医疗健康的增量支付,必须依靠商业保险。但问题是:现有的健康险产品,能否接住这个市场?
赔了这么多年钱
为什么健康险的增速却在开倒车
过去十年,健康险行业陷入一个怪圈:产品越卖越像,用户越买越冷。
痛点一:产品同质化,十年只有一个“爆款”
从百万医疗险到惠民保,本质上仍是“住院报销”的逻辑。所谓的创新型产品,无非是在其基础上做责任的叠加,而失能护理、术后康复、慢病管理等真正高频刚需的服务,几乎没有对应的保险产品。
痛点二:赔付结构失衡,用户“买而不用,用而不觉”
行业平均赔付率不足50%,大量保费消耗在销售渠道。用户交了钱,生了病,拿到一笔赔款,却依然要自己面对挂号难、护工乱、康复无门的困境。
痛点三:服务与责任脱节,保险“管赔不管好”
保险公司不敢信任健康管理服务方,服务方也不懂保险的精算逻辑。最终,用户拿到的是一张支票,而不是一条健康服务链。
光新臣在演讲中提到:“支付与服务体系割裂脱节、无法协同贯通,这是主要的结构性问题。”
从“赔钱”到“赔服务”:
一体化的本质是角色重定义
“支付与服务一体化”不是一句口号,而是一次角色转型。
传统模式下,支付是终点——用户出险,保险公司打款,关系结束。
一体化模式下,支付是起点——用户出险,服务启动,保险公司的责任从“财务补偿”延伸到“服务履约”。
这意味着,保险公司不再仅承担“支付”的角色,而是健康服务的组织者、支付方和质量监督者。
光新臣将其总结为三个转变:
1.从“赔偿”到“给付”:赔付不再限于现金,而是包括护理、康复、慢病管理等实体服务;
2.从“事后”到“全程”:保险介入从出险后提前到预防、监测、干预全周期;
3.从“单次”到“闭环”:支付与服务数据打通,形成“服务-评价-支付-优化”的闭环。
服务给付:
让保险既“赔得到”,更“用得上”
如果说支付与服务一体化是理念,那么“服务给付”就是落地的抓手。
所谓服务给付,是指保险产品的保障责任中,明确写入具体服务项目,而非仅约定金额。用户出险后,保险公司直接提供或安排服务——比如上门护理、康复指导、慢病监测、紧急响应等。
政策已经为这一方向打开了大门。2025年9月,国家金融监督管理总局发文,首次明确支持保险公司通过提供医疗、康复、护理等服务的形式履行保障责任,为“服务给付”型保险产品打开了政策空间。这意味着,服务不再是“增值附加项”,而成为与现金赔付并列的法定保障内容。
为什么服务给付更符合用户真实需求?
对用户:服务是看得见、用得到的保障。一次专业的术后护理,远比一笔赔款更能解决问题;
对保险公司:服务可控、可量化、可优化,有助于提升用户粘性与续保率;
对整个体系:服务给付推动保险与医疗、护理、康复等产业链深度融合,形成真正的“管理式健康保障”。
支付与服务的鸿沟
靠什么填平?
理念虽好,落地极难。支付与服务之间,隔着三道鸿沟:
1.语言的鸿沟:保险行业用精算、核保、理赔的语言;医疗护理行业用临床、照护、质控的语言。彼此“听不懂”。
2.信任的鸿沟:保险公司担心服务商为了多卖服务而推高赔付;服务商担心保险公司干预专业判断。
3.能力的鸿沟:保险缺乏服务运营体系,服务缺乏支付数据能力。
填平这些鸿沟,需要一个“翻译者”和“连接器”——既懂支付的逻辑,又懂服务的交付;既能帮助保司设计服务型产品,又能整合服务网络并保证履约质量。
这正是“支付与服务一体化平台”的价值所在。它不是简单的撮合,而是通过:统一的IT系统打通核赔、公估、履约、结算数据流;标准化的服务质控体系保障每一次护理、每一次问诊都有据可查;全链条的运营能力从定价、核赔到服务落地、用户评价形成闭环。
只有当支付“懂”服务,服务“懂”支付,一体化才不是空中楼阁。
未来三年:
健康险的关键窗口期
光新臣在演讲中给出了一个明确的时间判断:“未来三年,是健康险从‘现金赔付’转向‘服务给付’的关键窗口期。”
抓住这个窗口,则可能撬动十万亿级的医疗健康服务市场。
但转型不会自动发生。它需要保险公司主动跳出“赔钱”的舒适区,需要服务商提升专业与标准化能力,更需要政策、资本、技术多方合力。
保险的温度
在于“管”而不在于“赔”
健康险的终极目的,从来不是计算概率、控制风险、支付赔款。
它应该是:当一个人生病或衰老时,有一张无形的网,接住他。
这张网,不是一张支票,而是一个懂他的护工、一次及时的康复、一个深夜还能打通的医生电话。
支付与服务一体化,正是编织这张网的方法论。它让保险从冰冷的“算账”,变成有温度的“管人”。
“只有当保障不仅‘赔得到’,更‘用得上’,健康险才能真正走进人心。”
而这,正是爱连健康所理解并践行的——支付与服务一体化。
核心观点来源:光新臣在动脉网“未来医疗医药100强大会”主题演讲
数据来源:国家卫健委、国家金融监督管理总局、WHO等公开资料及行业预测